Sunday, November 12, 2006

工業股

萬威(167)
一但業績出現Turnaround, 股價可大幅反彈,
但我唔係太鐘意呢間公司, 旗下OS 產品太多種類, 而且售價太貴, 例如OS的DC及MP3,我認為不但冇市場, 而且亦冇兢爭力, 至於所謂"高科技"投射計時產品, 鴨記幾十蚊已經買到, 連超市都用黎做換購禮品, 但佢就賣成幾佰蚊...到底間公司的核心兢爭力係咩?!

週一出中期業積

偉易達(303)
22號出中期, 要留意聖誕節的訂單應該係下半年入賬, 但我深相電訊產品會有驚喜, 就算業績一般亦無傷大雅!

富士高(927)
唔係富士康, 唔好搞錯, 本來產品需求強, 產能提升左, 加上上年中期的基數唔大, 應該會有可觀的增張, 但又有報導由於部份產品延遲附運, 盈利不能於中期入賬....加上股價處於弱勢, 否則我一定會買入。

利信達(738)
同美麗寶(1179)一樣係21號佈業績, 我唔係太關心呢樣野, 因為我的目光係佢地係大陸未來的發展多於過去的業績。 738 一但企穩2.0, 我會再加碼, 潛力仍然被低估。

創業板寶藏

威高(8199)
一次消耗性醫療產品的最大生產商。

中國消防(8201)
跟房地產的經濟週期相近。

錦恒汽車安全(8293)
VP入股, 規模較細, 需要時間觀察。

才庫(8073)
投資物業可於Q3入賬, 航空雜誌業務的增張仍然強勁。

以上四間公司分別於週一及週二公佈季度業積

Saturday, November 11, 2006

中信國金 (183)

突破5.6 的阻力, 我應該會隨時補番貨, 目標價為6.0-6.5

下星期有機會公佈引入策略股東的消息, 除見報的西班牙銀行外, 我深信仲有一間美資的國際銀行會入股!

希望係5.6 入到

上次換馬去建滔(148), 己錄得16%回報, 雖然148 仲有水位升, 尤其係分柝都未成事, 目標價提升至35.0, 但都係時候再換番一半過黎183 先

Thursday, November 09, 2006

無線財經透視國企系列

航空業

北京大唐(991)

湖南有色 (2626)


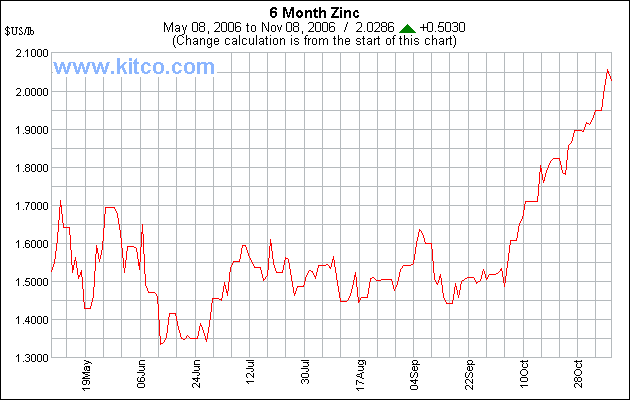
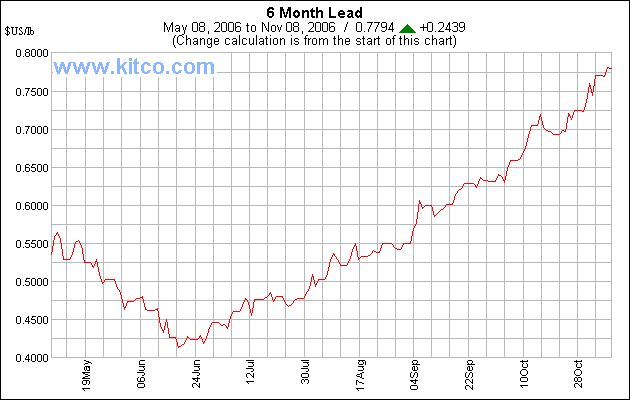
近期有色金屬價格走勢非常強勁, 而庫存一直下跌, 國內價格再高國際期貨10-30%

幾隻大型基金都係市場大手增持

以目前期貨價格, 市場佔有率及儲存量作估值, 合理價應大約在4.5-4.8左右

國內商口價格
國際期貨價格
國內鎢系合金價格

保險業


畢菲特旗下再保業務今年成績特好, 因為美國少左風災, 中保(966)的再保業務其實性實相同, 可同樣受惠, 預期今年業績會大幅改善, 估值大幅低於2628及2318。

2628 市場佔有率大, 2318 較多元化, 966 則估值低

分柝消息

分拆消息

粵海投資 (270)

靜左一好輪, 前排商品大王唱好供水事業都唔多升, 今日有加水費的消息。

其實集團年中已經搞緊同母公司以置換資產型式, 出售非核心的酒店, 電力及零售業務, 置入新的供水或污水處理業務。一但成事, 集團的發展前景更專注, 估值可望進一步提升。

四間的供水或污水處理公司: 257, 855, 1065

257都OK, 855我認真冇乜好感, 手上係好多項目, 但我唔覺得回報率會好, 唯一好的地方係一味夠積極, 而且管理層入面有D仲係國家級的水務專材, 1065 的管理真頭係差勁, 完全發揮唔到應有的實力, 財務狀況亦唔健康!

就算跑輸大市, 水務股中, 我的首選仍然是現金流強勁的粵海投資(270)。

慧聰 (8292)

未有時間作深入研究, 記得當年IPO時, 有INSIDER 話我聽佢係隻好野

今日留意呢個NEWS

文中提到的分眾無線絶對唔簡單,係分眾傳媒的子公司, 係Nasdaq 上市, 而且兢爭力強。

之前慧聰亦引入Global Sources (GSOL)呢個強勁的股東

間野成交細,上年又蝕錢...但係就概念多多,值得放落個Watch List!

炒股唔炒市

對美國中期選舉, 冇興趣去跟, 反正邊個贏都會利好經濟, 一邊話會減稅, 一邊話會削貿差改善赤字, 而且就算有保護主議, 都係選舉時的口號而已, 正所謂"講一套做一套", 當年殊仔當選, 都話係鷹派抬頭,不利中國架...最後咪又係同中國做番戰略伙伴, 政治的野, 唔好睇得咁表面囉, 背後都係利定當頭!

燦兄提到的Carry Trade 都有少少腳影, 但外匯呢家野又係超高難度, 仲要係日圓加息呢d 對全球資金影響咁緊要的野...

我都係做番d 簡單野, 炒股唔炒市

題外話:
184 回番d, 真係好想入番d, 最少都應該會炒多轉丫...我估!

127 又回購, 地產股又回勇, 又係大陸買地, 又係澳門有大project, 又係TST番新商場...現價應該最少都應該有5-10% 水位丫, 都頗安全!

利信達 (738)

正常黎講, 呢D一向成交咁細的股, 唔應該用技術分析的

但今日的穿腳破頭走勢, 主動買盤, 收市價突破, 成交配合, 基本因素良好, 有影子股概念...

一但正式突破2.0, 應該非同小可!

E-KONG (524)

電盈正式批准E-KONG 的VOIP服務接入固網

相當利好!

E-KONG(524) 跟SUNDAY 的關係一向好特殊, 而且VOIP 近年發展都幾好, E-KONG 亦經營得唔錯

現價唔貴, 而且E-KONG 一向有炒味, 值博率十足

信義玻璃 (868)

信義玻璃(868)
成交異動, 突破阻力, 最少都會試3.0, 當然目標價唔係咁少啦...睇實個成交啦!

公司的增張點係汽車玻璃, 但以出口為主, 國內市場佔有率唔夠福耀玻璃(600660)大, 但根據褔耀的管理層分析, 汽車玻璃今後的增張不俗

今日ET亦有一段NEWS:
信義玻璃(0868)執行董事兼行政總裁董清世表示,原材料重油的價格月內下降30%
,玻璃成本已下降至1400元人民幣1噸,而內地汽車和商業樓宇對玻璃的需求量上升了
10%,令售價近期持續向上,至現時可售1800元人民幣1噸,利潤可觀。

成本降, 但需求升, 而且價格升, 十分利好

JPM 報告:
摩通稱, 調低該公司今明兩年盈利預測8%及13%, 至3.4億港元及4.38億港元, 主要反映建築玻璃銷售呆滯, 其銷售及行政開支高預期, 以及現預期核心盈利增長只有18%, 低於原先預測的30%。 摩通現預期, 該公司05-07年銷售及盈利年複合增長分別為27%及30%。

摩通表示, 下半年前景繼續改善, 管理層表示, 7、8月份銷售高於上半年每月平均銷售40%, 而市場預期浮法玻璃價格將於第4季度反彈, 相信對浮法玻璃市場將可轉趨正面。

MS 報告:
大摩指出, 信義玻璃管理層預計下半年盈利錄得1.9億港元, 符合該行預期, 與去年同期比較增長29%, 與上半年比亦升36%。該行相信, 增長動力主要來自汽車玻璃業務內部增長、建築玻璃業務進一步復甦, 以及新的浮法玻璃業務貢獻。

另外, 信義正進軍歐洲及日本全球兩大汽車市場, 透過成立銷售辦事處, 管理層預計07及08年該兩個市場可持續增長。

<匯港通訊> 信義玻璃(0868)行政總裁董清世表示,成立信義超白光伏玻璃(東莞),主要
業務是從事生產及銷售超白光伏玻璃產品,該產品主要用於覆蓋太陽能板的透明玻璃,亦可用
於各項工業用途如玻璃天幕及室內裝修等,超白光伏玻璃的售價較市場上的普通玻璃高出3倍
,保守估計毛利將不少於50%,當中已預計油價上升等因素。市場一般在超白光伏玻璃的毛利
為70%。

他表示,首季度行業於一般浮法玻璃的毛利約13%,而該公司在建築及汽車所用的玻璃的毛利
約36%。

他表示,預期信義超白光伏玻璃每年產量10萬噸,該廠房於07年第三季開始投產,預期有關產
品70%出口國際市場。

他指,雖然該公司在通告內表示有可能用內部資源及/或銀行融資及/或發行新股等方式籌集
初步的投資額,但會偏向選擇用公司的內部資源撥付。他指,公司財務狀況穩健,未動用信用
額達8億元,至3月底手頭現金8600萬元,內部資源足夠解決有關投資額,至3月底,淨負債對股
本比率約11%。

Wednesday, November 08, 2006

To: 港燦

希望呢個look 你會睇得舒服d!

不過我估你係用Reader睇的!

Monday, November 06, 2006

偉易達 (303)

LeapFrog(LF) 剛公佈的Q3 業績, 比預差, 虧損擴大, 對偉易達有利。

核心組合

中石化(386)
突破阻力, 終於等到佢入HSI, 今日再係5.6加注

招銀(3968)
仍然強勢, 長線持有, 唔理佢

建滔(148)
受惠分柝, 提升目標價至33.0

宜進利(304)
股價仍然大上升空間, 相對落後

港機(44)
長線持有, 90, 80, 會再增持

偉易達(303)
跑輪大市, 但信心不會動搖, 維持一年20%的回報的目標

湖南有色(2626)
旗下有色金屬的價格, 根本不受油價及金價影響, 下半年的增張會超乎預計

百麗 (Belle)

美麗寶(1179)透過聯營Best Quality 持有5.3% Bella International

目前未知百麗的IPO詳情, 但行內排名第一, 以永恩(210)市值一百多億, 及集資額8億美元估計, 市值應該有有一百億, 佔5.3% 即大約5億

美麗寶目前的市值不過9億左右

但有以下疑問:
根據1179 零四及零五的年報, Best Quality 只提供2千萬左右的盈利, 當時Best Quality 佔Belle的股權是100%, 而1179 則持有30% Best Quality, 推算Belle 的盈利為 7千萬
就算Belle 及後獲注入制造業務, 盈利應該不會超過2億, 所以好難肯定1179 所佔的5%, 是否上市時的百麗
目前1179 的PE及息率是包括上年的由Best Quality 收取的特別股息, 實際PE會更高, 息率更低

同類型的永恩(210), 估值好高, 市場佔有率大

反而利信達(738)的價值似乎未被市場反映, 目前以品牌"萊爾斯丹"及CNE 的發展不俗。

中國市場概況
品牌皮鞋零售市场的基本状况
利信達比喻為「明日的永恩(0210)」
2005年北京市场品牌女鞋市场调查
百 麗 擬 在 港 集 資 62 億

建滔 (148)

分柝有利有弊

利
1. 負債率下降, 可以應付進一步的收購及擴充
2. 集團架構更加清晰
3. 錄得特殊收益
4. 子公司的價值更容易被反映

弊
1. 未來攤佔盈利會下降
2. 控股公司通常會被給予20%折讓, 不利估值

與中海油的甲醇項目可填補盈利下降, 加大上游的投資可增強集團的兢爭力, 目前的兢爭力已是行內第一,議價能力強, 加上電子業生產基地繼續向內地轉移, 業務充滿機遇!

雖然分柝所收的20億股息多數唔會派發, 但仍然有收取特別股息的憧憬

目標價是升至33.0

Sunday, November 05, 2006

美麗寶 (1179)

《經濟通專訊》美麗寶(1179)公布,該公司接獲通知,從事皮革貿易及鞋類產銷的聯營公司Belle International Holdings Ltd﹒(BIHL)已於上周五(1日)發行新股予執董鄧偉林的堂兄鄧耀。

完成發行新股後,由美麗寶持有30%的Best Quality Investments Ltd﹒(BQIL)於BIHL的權益由20﹒3%攤薄至17﹒7%;而美麗寶於BIHL的間接權益被攤薄至5﹒3%。因此,BIHL不再是BQIL的聯營公司。

宏利 (945)

Q3 業績比中期好好多, 好多Blogger 都有分析, 呢度唔寫咁多啦

值得一提的係集團的回購計劃, 會一直支持股價, 由於美國及加拿大的股息稅都唔輕, 係一個提高每股盈利及股東回報的好方法

值得長線持有, 但我冇貨係手的, 因為我一直都搵到一d我認為回報可以更高的股票, 而我又可以承受相關的風險

Saturday, November 04, 2006

偉易達 (303)

瑞銀睇淡的報告

花旗睇好的報告

THE TOYS "R" US FABULOUS 15: THE BEST OF THE HOLIDAY SEASON

V-Smile in Wal-Mart

美國主要的兢爭對手
LeapFrog
Mattel

產品只有三年週的的擔憂係出自LeapFrog, 2002 年最成功的IPO之一, 股價最高升至40幾, 但05開始見紅, 連創辦人都走埋, 家下股價只係7蚊左右

LeapFrog (LF)係美國上市, 但業績好差, 市場佔有率被V-TECH 搶得好勁

花旗係有分析員跟LF的, 所以花旗的報告應該更了更市場的兢爭

ps: Blogger近日好唔穩定, 而且好慢

越南

節錄自<<投資者日記>>

越南1990年起决定开放市场,1995年为加入WTO开始入世谈判,11月7日将有决定,如12月5日前获批准,30日后正式加入WTO。越南人口八千四百­万,1990年贫穷人口佔57%(即每天开支少于一美元),2005年只佔8%;去年GDP增长率8.4%(仅次于中国9.9%),高于印度7.6%。越南只有­10%系文盲,印度40%;越南人均收入六百零九美元(印度六百六十三美元),外资直接投资越南佔GDP3.8%(印度0.8%),一旦获加入WTO,越南产品­进入美国关税将由依家40%降至4%。过去三年越南股市上升400%,估计2007年越南GDP增长率将越过中国。因为越南工资每月五十五美元、中国珠三角一带­八十六美元、印度却要九十美元。个人睇好越南多于睇好印度,唔少内地设厂港人早已纷纷越南建立生产基地,如无意外2007年越南经济进入起飞期。

Google (GOOG)

我已經好厭倦同人討論Google 有幾好, 如果你認為Google 的股價係泡沫, 咁你可以走先...

Google威脅英電視台

Google 影響力的事例

當Google都玩政治時

Google Upgrades Mobile Gmail

美國加英國的收入已經咁勁, 以後的日本呢? 中國呢? 歐洲呢?

而且無限的創意可以帶黎更多的killer applications, 加上對傳統media的fusion effect, Google 有力成為下世紀最強的公司!

月供2318, 2628, 不如月供Google 好過! 多數人可能認為太誇張....

Thursday, November 02, 2006

農夫

投資有時就好似農夫種菜, 播完種就等收成, 收成完再播種....如此循環不息

土地, 資金有限, 又要睇天氣, 又要睇個市場的反應, 一個增加收入的方法叫輪耕 (唔好心邪)

資金有限, 咁多股可以炒, 唯有分一部份黎炒Sector Rotation.

炒消息又得, 炒人仔升值又得, 炒油價跌又得, 炒收購又得, 炒分柝又得, 炒IPO的影子股亦都得, 咁多游資, 個個等消息, 等借口...

中移put
火車頭太勁, 止蝕離場

山東威高(8199)
睇左好耐, 成日賺貴, 而且成交少, 其實應該貴有貴買, 國內醫療用品的增張空間超大, 其實唔應該拘泥於一個PE

澳門地產
冰島保險公司睇黎Trigger左成個sector, 大把選擇, 可以慢慢尋寶...208,242,184,127,1125,35

勞氏環保(309)
想搞國內的垃圾處理, 可以當消息股黎炒, 但小心股權高度集中係少數人手中

零售鞋商IPO
金融時報報導,內地女裝鞋零售商百麗集團計劃明年上半年來港上市集
資8億美元,擴展內地營業網點,公司並已委任摩士丹利及瑞信作為上市經辦人,其中大摩持百
麗約6%股權。

百麗在中港兩地經營超過2500家店,其中有1000家是以百麗命名的旗艦品牌店,其他店舖則以
Teenmix 、 Staccato 及 Joy & Peace 品牌經營。

8億美金, 唔係少野!

明白點解前排點解會有份唱好永恩(210)的報告啦, 利信達(738)可以當係影子股, 我會開始收集, 目標價就定係個前排個賣盤傳聞個價--3.0

內需股
見中糧分柝食品業務, 少少關係的大成(809)已經發巔, 我唯有連豬肉股都唔放過....7.3 追左雨潤(1068)

分柝
中糧(506), 建滔(148), 富豪(78)....連大落後的九倉都比瑞信唱好, 唔通佢有份做佢隻REITS?!

聲明

我知近排多左人黎我呢個blog

勸各位千萬唔好跟我買股, 一時貼中只係好彩, 唔代表次次都o岩

呢個只係個人買賣的筆記, 我唔想累人輸錢!!

分析及交流, 無任歡迎~~

花多眼亂

好多股都好似個勢好好咁, 花多眼亂

都係專注番自己熟悉的股好d

今日係38-38.8 分注入左偉易達(303)

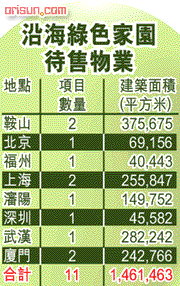
1.12 加注沿海家園(1124)

加左隻中移put輪做對沖

Watch list 加入:
深控(604), 華置(127), 香港建設(190)

1.0 會投機性買入華翔(1195)

Master Card (MA)

受Q3業績強勁帶動, 大升17%

MA MasterCard Incorporated 87.05 +12.95 (17.48%)

如果Visa 上市, 係必買之股, 仲要係訓身果隻

未上市的中資銀行股

未上市的中資銀行股

Wednesday, November 01, 2006

市場先生

市場先生的投資態度當然令人敬佩!

另一個令人欣賞的地方係先生仲可以不厭其煩地係個BLOG度強調自己的投資心態, 有時我見D 人問完又問相同的問題, 睇得多, 火都黎埋....先生仲可以咁有耐性, 真係難得!

好多年前睇左本"投資心理學", 係我的推介之一, 書中有一個理論是--不停重複自己成功因素, 強化呢項成功的因素, 最後變為習慣, 所以先生的投資理念一定係越黎越牢固

投資係一門藝術, 易學難精, 唔止EQ 要夠高, 修為同樣重要

Tuesday, October 31, 2006

303 計劃

Loan 左筆錢終於到手

明日就會馬上投入303

可唔可以快d 達到財務自由, 呢隻303好重要

會影響到我日後選股的理念及投資的計劃

Monday, October 30, 2006

無線財經透視國企系列

湖南有色(2626)

大連港(2880)

ps: 林少陽分析湖南有色果part 我覺得勁廢, 完全point out 唔到2626 的獨特性及優勢, 一味講油價及金價...anyway 呢個國企系列的報導真係唔錯!

麗星郵輪 (678)

東方日報:
新 加 坡 國 家 發 展 部 長 馬 寶 山 透 露 , 政 府 擬 於 十 二 月 初 公 布 當 地 度 假 勝 地 聖 淘 沙 島 上 的 第 二 個 賭 牌 花 落 誰 家 , 中 標 者 肯 定 於 聖 誕 節 前 揭 曉 。

入 標 名 單 包 括 分 別 由 雲 頂 國 際 、 Kerzner International 及 Eighth Wonder 領 導 的 財 團 。


1) 雲頂國際的的財團係有678 份, 上次輸左, 我反而覺次的機會不俗, 雲頂集團同新加坡政府關係密切

2) 香港的郵輪碼頭亦差不多落實, 有d 概念, 但有排先起好!

3) 油價跌, 成本減省唔少

就公司黎講, 唔係一間營運得特別好的公司, 負債仲好重, 但隻野曾經比人炒過, 背後有個莊家一d都唔出奇, 但就極之難玩, 而且成交細, 公司幾乎冇財經新聞, $1.5 附近ok 的, 有閒錢先好買少少, 30-50%的回報應該可以的, 極之需要係耐性!

本人冇678, 亦未知會唔會買

Sunday, October 29, 2006

ICBC

工商銀行A股只有一百三十億股,H股卻有三百五十三億八千萬股,A股供應量唔及H股,點解H股股價反較A­股高?

A股市場的標準藍籌股數目唔多, 理應需求會好大, 呢個A-H的差價, 有D奇怪! 諗唔明

越南

越南自1994年申請加入WTO,本月25日日內瓦獲批准,並獲四十三個成員國通過最後協議文本,等11月7日召開世貿組織總理事特別會議正式批准,三十­天內如冇其他國家反對,12月8日起越南可成為WTO正式成員!


1990年越南糧食失收,令成千上萬人民食不果腹,逼使越南政府走上經濟轉型道路。經二十五年努力,越南去年GDP增長率已超過泰國、馬來西亞、台灣及南韓,成­為中國、印度以外第三個經濟「奇蹟」!

恆安 (1044)

邊個有恆安(1044)的證券分析報告, 可唔可以email比我? (最好係英文版, 但中文都冇所謂)

many thx!

華翔 (1195)

To phyllisamuel:

表面睇係幾好, 可能真係被市場低估, 但亦可能係因為以下幾點:

兢爭力
生產的線路版比較低檔次, 單面及雙面為主, 大昌(567)生產係多層, 技術含量較高, 而且通過大廠的認證, 有同樣技術的公司相對較少, 議價能力較高

透明度/公司管治
年報中對公司的經營狀況講得唔夠詳細, 平時又少報導
我最不滿係果批可換債, 明明手頭現金都幾多下, 仲要發呢類換股債,益晒D大行, 損害小股東利益(David Webb亦曾經狠批呢類型的可換股債), 而且前排主席話過唔會減持, 但又無啦啦沽左千幾萬股

資產負債表
存貨及應收脹大增, 負債比率亦增加不少, 我未得閒計佢d ratio, 但係好初步咁睇, 經營風險係大左, cashflow 應該係弱左 (未出年報, 睇唔到cashflow, 估下先)

成本
RMB 升值, 廠房及工人的成本, 原材料的成本(建滔(148)就係上游的原材料供應商, 議價能力超強)

Saturday, October 28, 2006

阻力

昨日中移動一支獨秀撑住個指數, 今日有Smart Money 見好消息出貨, 單日轉向

短期阻力似乎出現左, 當然...近期指結算, 大上大落亦唔出奇

頂就應該未到, 都未見d 二三線股發巔, 但開始有調整的壓力

下星期要計下數先

工行長線當然OK啦, 街邊求期搵個都識咁講啦, 冇乜好寫

幾錢買? 目標價? SORRY....真係唔識, 在乎你自己所謂的長線, 所謂的風險承受能力

但可以話你知, 現價係07年預期2.2倍的P/B

Thursday, October 26, 2006

港機 (44)

波音Boeing(BA)預計大陸20年間需要買入2900架航機, 年均千億

中國現有960 架民用航機

個餅咁大, 港機(44)又唔係弱者, 我覺得應該趁壞消息入市, 但唔好太狠, 最好分段吸納, 減低風險, 冇人知會唔會跌到80或者更低

仲有, 從盤路分析, 出貨的人傾向係大行的投資者, 而且出貨係有pattern的, 而接貨的多數係散戶, 可能仲未見底, 但我仍然係長線的支持者

沿海家園 (1124) part II

燦兄:

理論上深控(604)可以一個月後$0.7 行使 CB,沽出套利,收番部分既成本。
但張化穚一再強調:

深 控 視 沿 海 家 園 為 長 遠 及 策 略 性 投 資 , 所 以 承 諾 一 年 內 不 會 出 售 其 股 份 , 三 年 內 直 接 或 間 接 持 有 沿 海 家 園 的 權 益 不 逾 三 成

今日收市傳出深控(604)配股集資大約6億, 金額跟沿海家園(1124)呢單DEAL都幾吻合. 不愧為i-Bank的精英, 盡顯財技
, 以沿海家園(1124)四億盈利作估計, 深控(604)如果全面行使可換股債, 可攤分0.9億, 發3億新股攤簿股本12%, 而令到盈利增張22% 或EPS 15%, 還未計收購作價深存折讓, 作為深控的股東, 應該感到高興,
呢度有港燦的詳細分析


深控(604)已被市場重估, 收購亦無寶不落, 自收購路勁(1098)大約24%股權後, 股價由$5.X蚊升到$11

沿海家園(1124)今明兩年售樓收入的現金流可高達30億, 比市值還高, 估值是被市場低估的

我冇定投資的期限, 會分幾注, 突破阻力加注, 低至支持增持, 升至量度升幅時減持, 升近阻力時減持, 但會盡量KEEP 住一定的持股, 不作止蝕, 除非基本因素有明顯改變, 初步目標價1.4-1.5

明報:
沿海家園最近成功購入北京信義及深圳龍崗兩塊地皮,土地儲備增至450萬平方米,足夠6年需求,沿海家園雖比不上中海、富力等一線公司,可是潛力卻不容忽視,誰會想到沿海家園今明兩年的推盤量比華潤置地(1109)還多,沿海家園屬全國經營者,在北京、東莞、武漢、上海、大連、成都皆有涉獵,風險回避性頗高。

土儲450萬平方米 足6年需求

北京賽洛城項目有80多萬平方米,一期、二期已幾近售盡,在07年度將入帳,而第三期亦開始預售,售價高達每平方米9000多塊,還高於市場預期。而武漢賽洛城有100多萬平方米,最近一年武漢成為市場發展焦點,沿海家園這100多萬平方米的優質地塊增值潛力巨大。

沿海家園預計06/07年度淨利潤約3億元,比市值一百多億的新世界中國(0917)還多,折合市盈率4倍左右。而以每股資產淨值(NAV)折讓更是驚人,沿海家園每股淨NAV約1.8元,現價有56% NAV折讓,估值極為吸引。

Wednesday, October 25, 2006

沿海家園 (1124)


深控(604)入股, 張化橋透露下年盈利有4億, 增張3倍, 市值20億

有400萬平方米的土地儲備, 仲要拍住深控(604)做股東

1.0 追入, 再係1.05 加注

暫時冇目標價

又係房地產股?! 我唔係話唔睇好的咩?!

我仍然係由公司面出發, 並非從行業分析出發, 而且1124會有一個re-valuation的過程, 我就係賺呢個過程

東方日報:
張 化 橋 稱 深 控 雖 付 了 溢 價 , 但 根 據 深 控 的 內 部 估 算 , 沿 海 家 園 今 年 的 盈 利 將 達 四 億 元 , 較 其 ○ 五 年 三 月 底 止 年 度 純 利 約 一 點 ○ 六 億 元 , 增 長 逾 二 點 七 七 倍 , 深 信 沿 海 家 園 的 價 值 是 被 嚴 重 低 估 了 。

張 化 橋 稱 今 次 交 易 「 肯 定 」 會 令 深 控 的 每 股 盈 利 帶 來 一 定 增 長 , 但 因 可 入 帳 的 時 間 較 短 , 相 信 增 幅 不 大 , 明 年 可 能 會 較 「 全 面 」 。 而 交 易 中 的 股 份 部 分 於 今 日 完 成 , 換 股 債 則 要 在 一 個 月 後 完 成 。

換 股 債 本 金 額 四 千 萬 美 元 ( 約 三 點 一 二 億 港 元 ) , 年 息 率 四 點 七 五 厘 , 每 半 年 付 息 一 次 , 每 股 換 股 價 ○ 點 七 元 , 到 期 日 ○ 九 年 十 二 月 三 十 日 , 贖 回 比 例 為 本 金 的 一 點 四 五 倍 ; 交 易 完 成 後 , 深 控 可 隨 時 於 到 期 日 前 行 使 換 股 債 。 若 換 股 債 全 數 行 使 , 深 控 在 沿 海 家 園 持 股 會 增 至 百 分 之 二 十 二 點 八 。

張 化 橋 反 覆 強 調 深 控 視 沿 海 家 園 為 長 遠 及 策 略 性 投 資 , 所 以 承 諾 一 年 內 不 會 出 售 其 股 份 , 三 年 內 直 接 或 間 接 持 有 沿 海 家 園 的 權 益 不 逾 三 成 , 以 免 觸 發 全 面 收 購 點 。

今 年 料 現 金 流 入 30 億
沿 海 家 園 現 時 約 有 四 百 萬 平 方 米 的 土 地 儲 備 , 今 年 有 六 十 萬 平 方 米 在 建 的 建 築 面 積 , 料 當 中 四 十 萬 平 米 樓 面 會 在 年 內 竣 工 , 估 計 今 年 套 現 現 金 流 入 達 三 十 億 元 。

張 化 橋 認 為 雙 方 可 利 用 各 自 的 優 勢 互 補 , 雖 然 內 地 仍 有 宏 調 , 但 不 礙 深 控 的 發 展 策 略 , 未 來 會 物 色 一 些 內 地 非 上 市 地 產 商 進 行 收 購 。

奇峰 (549)

經濟日報竟然有兩個專欄講呢隻

國內第2大, 全球第5大, 下年計埋合營可以去到第4, 但呢D野咁Factual 的野, 股價係0.8 同1.2都唔會有分別, 點解0.8的時候d人會唔敢買呢?!

前排係0.8-0.9 的時候仲要有董事增持, 而且成交配合, 油價又跌, 係吸納的黃金機會

我有提及但冇主力推介, 因為太冷門, 有時可能要等好耐先可以回升

今日係1.2 沽左1/6, 但睇落仲係好平, 應該仲有水位, 但就少左好多囉

港機 (44)

跌落黎, 我又唔覺得跌得多喎, 而且預左, 亦都開心可以再增持, 仲要幫屋企人買埋, 做長線組合的核心成員

股價的上落根本唔會影響我對公司感覺, 我當佢係我一間附屬的公司, 幫我持續地咁做生意, 到左$150 我先會再作檢討

我勁鐘意港機(44)係因為:
1) 管理層的質素, 公司的作風有大藍籌的風範, 而且著重股東利益, 可遇不可求
2) 強勁的財務報表, 盈利增張率好, 資產負債表穩建, 現金流強勁及穩定
3) 穩健的經營模式
4) 受惠中國未來十年航空業的強勁增張

Jason:
多謝你的資料, 呢個消息當然有影響, 因為呢個兢爭對手實力強大, 但個market太大啦, 仍然係大把機遇, 唔便太過份擔心

會計仔:
上星期已經睇左你個blog, 業務雖然唔係獨市, 但仍然可以叫做有壟斷優勢, 而且行業門檻相對較高又有國泰及太古係背後支持

雷生
如果跌到80蚊, 你仲可以咁樂觀, 咁你的投資EQ就證明已經提升不少

買賣筆記

增持港機工程(44)@104
等左好耐, 嚴守紀律而買入, 雖然買貴左$1

增持瑞房(272)@6.08
主動買盤強勁, 成交配合

增持奇峰(549)@1.07
成交配合, 估值偏低, 受惠油價下跌

買入金界(3918)@2.02
盈利增張會好強, 但係有好多風險因素, 投機性

沽清中石化call輪(9071)@0.58
冇膽去賺盡386 個升浪, 75% 利潤, 心滿意足

打算再增持建滔化工(148)
現價未反映入股中海化學(3983)的利潤

打算4.8-5.0 補番d 中信國金(183)
目標價5.5/6.0

ps:
中石化沽空金額好細, 以我的經驗, 咁大成交都冇乜沽空, 應該仲有得升, Q3業績可能會有驚喜, 維持5.5/6.0 的目標價, 中線當然係等佢入恆指成份股

超大

我中過歐亞農業的招, 當然會份外小心, 近半年, 呢間公司有4大疑點:

1) 高增張不再, 最新業績只是溫和增張
2) 大股東無啦啦配股出貨
3) 無啦啦入股創富生物科技
4) VP係咁出貨

有懷疑就唔好買, 就係咁簡單!

Monday, October 23, 2006

換馬

全數沽清中信國金(183), 買入建滔化工(148)@28, 天業節水(8280)@1.58

近期最錯的買賣是過早沽出中海化學(3983)去抽工行, 大打一百大板!

今朝見中海油收歸中化建, 冇即時買入中海化學(3983)又係一個錯!

密切留意的悶股:
270, 睇實個成交
533, 有d異動
1195, 走勢好奇怪

中信國金 (183)

已差不多到左我當初買入時定下的目標價($5.5), 係時候嚴守紀律, 作出獲利

第一注, 係一年前2.4左右入
第二注, 係入股中信銀行後加碼, 大約4.5
第三注, 係跌低4.0 左右入的
第四注, 係招銀上市時果日, 4.24入的
第五注, 係突破4.96, 於4.99追入的

因為個勢仲係好強, 有機會試6.0, 我會於5.5前, 先沽出3/5

中石化輪9071 己有50% 利潤在手, 極大的沽貨誘因, 亦冇膽去賺到盡, $0.5左右先獲利一半

Sunday, October 22, 2006

eIPO

工行白表eIPO中有效申請僅為8.3萬份,而非原有的10.6萬份,據悉,主因是有近2萬份為無效申請,認購人士在網上填交白表後忘記透過電子渠道付款,又或是戶口未有足夠資金支付。

呢次eIPO的銀行payment 極之唔方便, HSBC及HSB 要去分行set個過數的limit, BOC就要做定雙重認證先, 最方便的反而係PPS, 結果全家人的Payment都係由我的PPS 過數.

抽中左, 仲要簽番個印鑑, 寄番去中央證券, 都幾煩!

Friday, October 20, 2006

Google

受強勁的Q3業績帶動

愛股Google 一開市就升7.5%, 報USD457

好多人都話Google 貴, 有個大型對沖基金上季仲一邊沽google, 一邊買yahoo

加埋一班insiders 因行使認股權及過左上市後禁售期的一輪獲利沽壓

Google 受壓左半年, 依家應該係時候再創新高啦

我鐘情於Google, 係基於佢的創意, 精神, 兢爭力及品牌, 呢d野, 有錢都未必買到, 又點可以用股價的平貴去衡量呢?!

另一間充滿創意的3M (MMM)亦升至USD78

Road to Riches

You Need to Live Well to Get Rich
Most financial authors advise people to live below their means. One actually recommends taking your daily cappuccino money and investing it in mutual funds instead. We don't like that advice. It means living below your means. We believe in expanding your means instead. The real path to riches is to live bigger by playing to win - but in smart ways so that you do win.

You Must Invest to Win
Most financial experts tell you that the whole point of investing is to play is so safe that you cannot lose money. Those experts have it wrong. They're not focusing on winning. They're focusing on not losing. And that is a very big difference. The key to getting rich is to invest so intelligently that you win consistently.

Making Money Should Be Fun
Instead of sticking with safe investments that don't excite you, grow rich by doing things that you really enjoy. Have fun. Start your dream business. Invest in real estate. Make deals with interesting partners who can advance your interests. You'll learn and earn more by having fun than you will by being overly prudent. Plus, you will supercharge your desire to win and earn even more.

Higher Earnings Do Not Mean Higher Risk
Many people believe that investing is like gambling. The more you want to win, the more you have to risk, and the more you stand to lose. In our new book as in our lives, we have proven that nothing could be further from the truth. The key is to find smart ways to win big. We have done it. You can do it too. It is part of our new way to get rich.

Quoted from Donald Trump "Road to Riches"
I don't really like Donald Trump actually, but totally agree to the above points

Thursday, October 19, 2006

回應

To kylie:

搵唔番你個comment, 下次如果有comment, 麻煩post係最新的blog 內, 唔該晒!

天業節水(8280)基本因素冇改變, 但Q3的業績極可能只係持平, 有冇派息唔多清楚, 因為我係2.X已經清晒
現價OK的, 近上市時的低位, 但係唔係市場的焦點, 近期未炒到農業概念,股價難免被冷待

近期回落, 極可能係由於禁售期已過, 有人要出貨, eg. 盈保Q1 時個投資組合有呢隻, E家已經冇左

Wednesday, October 18, 2006

理財篇 -- 借貸投資

我絶對唔係鼓勵大家去借錢, 唔好誤會!

如果你可以將投資視為一份職業或當生意咁去經營, 控制好每個月的現金流, 借錢就唔會係咩大不了事

唔借錢做生意而成功的例子, 真係唔多

咁o岩有個blog 又係講呢樣野, 同我的觀點差唔多

之前收過恆生的plan, 年息要10厘, 所以冇考慮

今日睇經濟日報, 見到呢個富邦的plan, ok喎, 我應該會試下

我會點用呢筆錢?

1) 當我借10萬分12個月還, 年息6.5%, 全期利息6500

2) 我會買入2000股偉易達(303)@$39及18000股金利來(533)@$1.2

3) 預計全年派息, 偉易達(303)最少每股$3, 金利來(533)最少每股0.09

4) 預計利息收入為$ 2000 x 3 + 18000 x 0.09 = $7600 , 足夠支付全期利息

5) 預計由於業績好, 派息理想, 保守估計股價分別升15%及10%

6) 資本增值為 (39 x 2000 x 15%) + (1.2 x 18000 x 10%) = $13800

7) 如果12個月後, 股價跌破39及1.2, 再借10萬去還本金, 股票仍然係手, 利息仍然由股息支付

揀呢兩隻, 因為兩者都幾乎冇負債, 現金流強, 手頭現金足裕, 派息高

一年可以保守地有$14000 的收入, 而且係無本生利, 如果市況好, 加上派發特別股息, 回報隨時倍升


免責聲明

本網頁屬個人網誌, 一切言論並不構成要約、招攬或邀請、誘使、任何不論種類或形式之申述或訂立任何建議及推薦,讀者務請運用個人獨立思考能力自行作出投資決定,如因相關言論招致損失,概與本人無涉.

投資涉及風險,證券價格可升可跌

港股

講番港股, 核心投資組合中的中信國金(183)及中石化(386)都強勢, 今日同樣係$5.0 加注

初步目標同樣$5.5

亦買入中石化 CALL輪9071, 如果386 升至$5.5, 9071 應該可以升100%

今日終於都買左瑞安房地產(272), 預計12月應該會被Morgan Stanley納入MSCI 指數, 今日見JPM及MS的主動買盤積極吸納, 係時候反彈

收集左兩個星期的冷門股奇峰化纖(549)反彈15%至0.96, 初步目標價$1.1-1.2

PS:
金界(3918)首日上市

JP Morgan (JPM)

Q1-Q3 盈利增張30%, 由Investment Banking 業務帶動, 但傳統Mortage 業務就有下滑, Q2 VS Q3出現倒退, 開市後跌1.5%

上星期聽左新上任, 亞太區CEO的一個簡介會, 提及JPM在亞洲的強勁增張, 而且有潛在收購的機會, 管理層對前景非常樂觀, 亦提及主要對手Citigroup (C)在區太區的表現同樣強勁

預測亞洲區的盈利到08年會增張一倍, 近期亦大肆擴充

我比較過兩份標普S&P對JPM 及Citi 的報告, 似乎Citi更值得投資, 因為:

1)信貸評級(CR)較高
2)風險系數(RF)較細
3)Beta 較低
4)市盈率(PE)較低
5)息率(Y)較高
6)股東回報(ROE)較高

如果再跟HSBC比較, HSBC 的管理層更佳, 息率更高, 中國業務的比例更高, 增張率亦有10%以上, 更加吸引

相關報導:
摩根大通中國制勝之道
JPMorgan Chase 3Q Profit Soars

保險股

匯豐報告看多三大中資保險股

Friday, October 13, 2006

偉易達 (303)

瑞信出左一份報告, 睇淡偉易達(303), 目標價係$33

我認為是吸納的時機, 亦可能係最後的機會, 當消化埋呢批冇長遠眼光的投資者後, 反而有利股價

短期要睇淡友的出貨量, 但觀察近三日的成交都幾大, 係38.0呢個重要關口爭持, 唔排除會再大插一野, 但越跌越低買, 中長線想有20% 回報, 我個心只會諗起呢隻

今年應該最少都派3.0股息

打算加碼一倍

中國財險 (2328)

追落後其實唔係一個好的投資方法

但我今日心血來潮, 入左中國財險(2328)

論業務, 論管理質素, 論投資回報, 財險都係最差的一隻

但我覺得個折讓似乎太大, 而且各種強制性保險政策一一出台, 加上投資回報有大量的改善空間


放棄0.72 買富豪(78), 遠東(35)亦會分析酒店Reits, 質素較好, 而且跌近支持, 贏面及回報都高好多

Thursday, October 12, 2006

中國人壽 (2628)

揭秘中國人壽股票投資三大策略

富豪 (78)

根據以住的經驗, 分柝REIT 最受惠是母公司, 越秀(123)及鷹君(41) 就是例子, 之前唔敢係0.6X 買富豪因為怕佢分柝不成, 街貨多而且管理層質素一般

消息人士透露,富豪酒店分拆的房地產投資信托(REIT)將於11月招股,規模超過5億美元,德意志銀行、高盛和美林是其上市安排行。

富豪酒店在香港擁有5家酒店,在上海亦有兩家酒店。

Tuesday, October 10, 2006

Hight Light

東機(1072)
盈利預告比期高, 估計40%-50%, 預告70-80%

Google
早幾日睇左篇錯的報導, 以為120幾億美金, 完來係12億美金, 呢個錢都唔平, 但算係OK, 好過比對手買左

晨訊(2000)
應該90%係比機構投資者減持, 我再睇番所有數據, 唔錯丫, 應該冇大問題

中石化(386)
油價跌反而估值吸引番, 調高目標價至6.0

中信國金(183)
到左5.0的阻力位, 遲早實破, 但可以考慮獲利

金寶通(320)
$2.55 入左, 目標3.0, 基本面唔錯

工行
兢爭力<--工行 , 管理質素<--招行 , 大陸銀行股, 楂呢兩隻就夠晒

才庫(8073)
今日清晒貨, 但長線睇好, 等有機會再買番

利信達(7398)
近日成交多番, 而且忽然大摩,花旗, 美林一齊唱好永恩(210), 而且似乎有隻相關的IPO 在申請中

*ps 謝國忠離開大摩, 希望佢的專欄唔會CUT啦, 否則又少一位敢言的首席分析師

Sunday, October 08, 2006

越南

越南擁有低成本, 近年政府積極仿傚中國及印度作出改革及引入外資

明年預測GDP增張為7.8%, 區內僅次於中國, 越南有機會幾年內加入WTO, 銀行股大有作為

我正在找尋越南的基金資料

討論區
Blog

鴻 富 錦 精 密 工 業 (IPO)

絶對係好野!

鴻海旗下擬來港上市
08/10/2006

為 蘋 果 電 腦 製 造 iPods 的 台 灣 鴻 海 集 團 旗 下 鴻 富 錦 精 密 工 業 , 計 劃 今 年 內 在 香 港 招 股 上 市 。

Friday, October 06, 2006

招行股權

富豪 20%
JPM (摩通) 8%
KBC (比聯) 5%
Morgan Stanley (大摩) 9%
CICC (中金) 9%
CJIL (建銀) 9%
社保基金 4%

假設另外10個基金持有2% 20%
假設長線散戶佔 5%

已銷定大約80-90% 的貨源, 假設當中有20%會作買賣, 加上剩餘的流通量
總流通量大約$90億, 而每日成交大約14億

雖然短期12.0的沽壓相當大, 但相信貨源仍然會越黎越緊

Thursday, October 05, 2006

Wednesday, October 04, 2006

瑞安 (272)

就憑"新天地"三個字, 佢就可以在各地打造豪宅, 而且毛利可以比其他開發商高

羅生在國內的人脈亦相當廣, 土地供應不成問題

HSBC 及外資力撑, $5.4-5.5 唔買真係笨

Watch List

係時候做播下種, 等下一批的股份的收成期

奇峰化纖(549) - 今年業績預左會差, 但下年會復甦得好好, 油價回落會提升毛利率, $0.9左右我會開始收集

大成生化(809) - 財務報表仲係好差, 短債亦重, 但跌近nav, $1.7-2.0 會買番d

廸生(113) - 唔係咩好股, 但$7.0 值得撈一撈, 國內業務未反映

愛高(328) - 我tip 佢成為david webb 今年的x'mas pick, 11月尾前好入定貨

貿易通(536) - 又跌近支持, $1.4-1.5 應該頗安全

換馬

V-TECH (303)近期跑輸大市, 但V-SMILE 在美國仍然相當受歡迎, 新的Pink系列成功打入玩具反斗城十大銷售榜, 12月將公佈中期業績, 今年i-pod 已非X'mas gift的主流, Vista亦未ready, 相對有利

仍然係核心組合的必然選擇

今日$5.35 沽出一手宜進利(304)打算$39 左右換入V-TECH (303)

招行會於$12左右減持1/5

測市

以個人經驗, 每當股份升到令自己有興奮的感覺, 身家上漲而覺得錢易搵, 即係進入左危險期, 係時候要分段清貨

當你覺得好驚, 週圍都係負面消息及情緒的時候, 即代表係時候分段吸納

關鍵在於"分段", 因為冇人可以完全估頂及撈底

近日身家上漲的感覺, 提醒我要開始分段減持非核心投資

有買貴冇買錯

首日不計價買入招行, 加注中信國金, 再大手撈中海化學, 呢期眼光及出手時機都不俗

中信國金仍然大把上升水位, 招行12蚊樓上會稍為減持, 畢竟持倉太大, 亦可預留資金防一防所謂的"十月股災"及等認購工行

最近比較忙, 但希望仲可以keep住寫

Friday, September 29, 2006

BenQ

去 年 六 月 宣 布 合 併 德 國 西 門 子 手 機 , 因 而 攫 取 世 界 級 品 牌 地 位 的 台 灣 明 基 公 司 , 因 投 資 西 門 子 已 令 公 司 錄 得 二 百 四 十 億 元 ( 新 台 幣 ‧ 下 同 ) 虧 損 。 為 減 少 對 公 司 造 成 沉 重 財 務 負 擔 , 明 基 昨 在 召 開 董 事 會 後 宣 布 , 不 再 繼 續 投 資 西 門 子 。

已 蝕 240 億 新 台 幣
明 基 董 事 長 李 焜 耀 說 , 自 去 年 十 月 以 來 , 明 基 已 對 西 門 子 投 入 大 量 資 金 及 管 理 資 源 , 雖 已 看 到 初 步 效 果 , 但 營 運 效 率 及 成 本 仍 無 法 與 市 場 競 爭 同 步 , 短 期 內 看 不 到 虧 損 縮 小 的 機 會 。 他 無 奈 地 說 , 公 司 不 得 不 停 止 投 資 , 以 控 制 虧 損 。

李 焜 耀 用 「 合 併 」 的 方 式 來 擴 大 品 牌 , 這 個 策 略 雖 讓 明 基 的 品 牌 BenQ 嘗 到 世 界 級 舞 台 的 滋 味 , 但 亦 要 付 出 沉 重 代 價 。 去 年 公 司 虧 損 近 一 百 億 元 , 今 年 頭 三 季 再 蝕 一 百 四 十 億 元 。 在 看 不 到 虧 損 盡 頭 的 情 況 下 , 公 司 最 後 定 下 了 「 止 蝕 點 」 。

導 致 此 項 投 資 失 利 的 原 因 甚 多 , 其 一 是 李 焜 耀 低 估 了 西 門 子 的 內 部 問 題 , 令 合 併 後 明 基 出 現 資 金 負 荷 不 了 的 問 題 。 此 外 , 公 司 營 運 成 本 的 支 出 驟 增 , 存 貨 周 轉 率 卻 不 斷 增 加 , 資 金 運 用 效 率 降 低 , 令 李 焜 耀 焦 頭 爛 額 。

明 基 德 國 手 機 子 公 司 考 慮 日 內 向 當 地 法 院 申 請 破 產 保 護 , 對 德 國 員 工 的 影 響 暫 難 評 估 。

Dow conponents performance since 2000

Mike Panzner on the Net change in the constituent members of the Dow from the January 14, 2000 record close through earlier today...

Dow Components

Eastman Kodak -62.22% [No longer in Dow]
General Motors -60.74%
Intel Corp -60.18%
Microsoft Corp -51.27%
Home Depot Inc -41.21%
Merck & Co -39.47%
Intl Paper Co -38.47% [No longer in Dow]
Du Pont -36.06%
Honeywell Intl -31.31%
IBM -31.19%
Alcoa Inc -30.83%
General Electric -29.46%
Coca-Cola Co -26.62%
Wal-Mart Stores -23.24%
AT&T Inc -21.05%
Hewlett-Packard -18.83%
Disney (Walt) Co -7.43%
McDonalds Corp -6.35%
JPMorgan Chase -4.43%
******************************
Dow Jones Indus. Avg -0.12%
******************************
Procter & Gamble 7.72%
American Express 19.73%
Citigroup Inc 24.22%
Johnson&Johnson 38.18%
3M Co 50.67%
Exxon Mobil Corp 59.09%
Boeing Co 80.93%
United Tech Corp 98.52%
Caterpillar Inc 153.77%
Altria Group Inc 220.83%

MS China A Share Fund (CAF)

September 28, 2006
Morgan Stanley Investment Management said today that it completed the initial public offering of its Morgan Stanley China A Share Fund Inc., which began trading today under the ticker symbol "CAF."

Tuesday, September 26, 2006

Oracle (ORCL)

Oracle 的Oracle Finance 正在蝕食SAP 的市場

以我搵工期間的觀察及現在幫客做TS的時候, 發現Oracle Finance 的增張速度十分驚人

大企業本身的DB多數都係ORACLE, OF在INTEGRATION方面, 理所當然有佢的優勢

如果早D 觀察到呢個趨勢, 14蚊左右就可以買入ORCL....現價大約18, 而且有機會上試20

Reference:
According to market researcher IDC, worldwide database management systems
revenues rose 10.9%, to $17.9 billion in 2004 (latest available). In 2004, Oracle held the leading share
of this market segment, with 34.1%, according to IDC, followed by IBM at 29.4% and Microsoft at 17.5%.
We view this market as fairly concentrated, with the top three vendors controlling nearly 81% in 2004 and
the top five vendors controlling nearly 86%. Through acquisitions, ORCL has gained market share in business
applications. In 2005, Oracle held a 10.7% share of the Enterprise Resource Planning (ERP) application
market segment, trailing leader SAP's 21.3% share, according to IDC. The top five providers of ERP applications
controlled 41.5% of the market segment in 2005, according to IDC. In 2005, Siebel Systems
(acquired by ORCL) held a leadership position within the customer relationship management (CRM) software
segment, with a 10.8% share, followed by SAP, with a 8.4% share; during the same year, ORCL held a
3.9% share of the $9.2 billion CRM application market.We note that the top five CRM vendors accounted
for less than 33% of total revenue in 2005, while the top 10 players accounted for about 46% of the market,
according to IDC.

Sunday, September 24, 2006

國內銀行股估值

表列內地銀行資產規模對比(2005年底):
--------------------------
      工商銀行   中國銀行    建設銀行 
           (3988)  (0939)

總資產  6﹒45萬億 4﹒74萬億 4﹒59萬億 
客戶貸款 3﹒29萬億 2﹒15萬億 2﹒39萬億 
客戶存款 5﹒66萬億 3﹒69萬億 4﹒01萬億 

員工人數   36萬名   21萬名   30萬名 
--------------------------


------------------
      交通銀行  招商銀行
    (3328)(3968)

總資產  1﹒42萬億 7340億
客戶貸款  7588億 4721億
客戶存款 1﹒22萬億 5596億

員工人數  5﹒7萬名 1﹒8萬名
------------------

建設銀行(939)
2006年市盈率(PE) = 16
2006年市帳率(P/B) = 2.42
2007年市帳率(P/B) = 2.17

交通銀行(3328)
2006年市盈率(PE) = 21
2006年市帳率(P/B) = 2.73
2007年市帳率(P/B) = 2.45

招商銀行(3968)
2006年市盈率(PE) = 29
2006年市帳率(P/B) = 2.87
2007年市帳率(P/B) = 2.67

中國銀行(3988)
2006年市盈率(PE) = 20
2006年市帳率(P/B) = 2.33
2007年市帳率(P/B) = 2.13

Friday, September 22, 2006

估頂?

雖然話升市莫估頂, 但都有少少擔心, 基於以下幾點:

1) 配股潮
2) IPO熱
3) 部份龍頭股估值甚高 (HSBC相對使宜)
4) 開始有對沖基金出事
5) 步入傳統"出事"的十月
6) HSI 萬八點的阻力應該唔細

所以計劃係萬八點前, 買入少少恆指PUT輪作對沖

招商銀行 (3968)

已完成建倉@10.9, 唔理貴唔貴, 買左先算

再增持中信國金(183)@4.22

核心組合: (目標價, 加碼價)
港機工程(44) ($150, $103)
中信國金(183)($5.5, $4.0)
偉易達(303) ($52, $38)
宜進利(304) (n/a, n/a)
中石化(386) ($5.5, n/a)
金利來(533) ($1.8, 1.0)
招商銀行(3968) (n/a, n/a)

可能會再加入建滔(148)及恆安(1044), 希望回落番d 比我買

順誠 (531)

10天線終於上破50天線, 20天線亦快上破50天線

加上突破3.5的阻力, 又完成震倉及後抽, 4.0/4.1 應該唔係問題

之前3.5清晒的貨, 睇黎要吼位買番

配股....有戒心

思捷(330), 九建(34), 富力(2777), 合生(754) 都配股

富士康(2038)主席高位減持

相信陸續有黎...

Tuesday, September 19, 2006

中海化學

絶對係週期性股份, 行業週期正處於高峰, 當然係招股的好時機

PE定價看似吸引, 中海油作為大股東, 又有大富豪認購, 孖展又熱爆, 首日應該可以升30%以上

影子股可以留意建滔(148), 中化(297)

風險:
1) 化肥業使用大量天然氣, 由於天然出廠價已上調, 成本會大幅上升
2) 化肥的定價由國家控制
3) 鉀肥的談判, 似乎利淡肥料的價格

業績 2

陸氏(366)
已被炒上, 越南的投資進入收成期, 但大股東的紀錄差

合富(733)
上年的中期業績差, 而且基數細, 今年上半年廣州樓市熱鬧, 增張應該可觀, 可以投機, 但我不會中長線持有房地產相關股份

稀土(769)
觀察中

玖龍(2689)
市場已預期業績增張超過2倍以上, 擴張得好快, 較高的ROE及毛利率得到基金的歡心

銘源(233)
睇唔穿佢的業績, 但業務跟人壽相關, 而且國壽(2628)是股東, 高盛睇$1.0....

Monday, September 18, 2006

Next Media (282)

10月26號前主席會把優先股轉換為普通股, 為附合公眾持量, 必須配售1.8億股

完成配告後, 公司的負面因素將會消除, 以手頭持淨現金2億, 加上每年淨現金流入, 息率可維持於6-7%

低於$4.0可以吸納

Thursday, September 14, 2006

[notes] Guangzhou Taxi , 0081 Shell Electric

[notes] Guangzhou Taxi , 0081 Shell Electric: "Declaration : I've already bought a few shares in Shell Electric.Extracts from Shell Electric (0081) Annual Report y/e 2005-12-31 :[all figures in hk$'000]1. Shell Electric had 775 Guangzhou taxi licences for rental thro' a co-operative joint venture Guangzhou SMC Car Rental co Ltd, 95% indirectly held by the company. As told in its Chairman's statement, Guangzhou government had suspended issuing new and registration for transfer of existing taxi licences in 05. No news on whether such measure had been released / withdrawn since 06. 2. Segment results from taxi rental : 05 revenue = 15,069, 04 = 13,618 05 income = 14,223, 04 loss = (26,677)2005-12-31 segment assets = 204,872 , including NBV of taxi licences 163,867. segment liabilities 51,627. A 25,932 impairment provision was made on taxi licences in 05. 2004-12-31 segment assets = 251,834 , including NBV of taxi licences 160,287. segment liabilities 45,190 3. query : 15,069k / 775 / 12 = 1,620 monthly rental income per licence only ??"

國內消費增張

国家统计局的数据显示,06年8月社会消费品零售总额同比增长13.8%,增幅稍高于7月的13.7%。1-8月零售总额同比增长13.5%,增幅高于1-7月的13.4%、上半年的13.3%与1季度的12.8%。当月城市消费品零售额同比增长14.3%,继续超过县及县以下消费品零售额的12.8%的增幅,而7月同比增幅分别为14.2%与12.6%。餐饮业零售额同比增幅由7月的16.7%与上半年的15.3%提高至16.8%。同时,汽车零售额同比增幅也由7月的13.6% (全年最低点)猛增到23.3%。我们预计,到今年年底前,社会消费品零售总额的增长仍将保持强劲。我们预计今年全年社会消费品零售总额将同比增长13.5%。

復甦股

miss 左兩隻復甦股, 隆成(1225)及比亞廸(1211)

隆成
估唔到咁快就克服到成本上漲的問題, 產品兢爭力提升的幅度好大

比亞廸
DELL 回收SONY電池對佢亦有利, 但復甦速度比預期快, 期待明早的業績詳情

Tuesday, September 12, 2006

金利來 (533)

o岩o岩出左業績詳情:

核心業務盈利增張24%, 內銷業務盈利大升74%, 東南亞區升50%, 香港則轉盈為虧, 但份額很細

內銷的毛利高達40%, 大升10%

物業重估收盈3千3百萬

毛利率保持, 存貨減少, 應收賬減少, 現金流應該更強

流動比率升至3.1, 年未有機會再派特別股息

目標價提升至1.8

京信 (2342)

表面業績唔錯, 但實際上比想像中差

股價升未必代表一切

絶對係好的case study, 唔講太多, 留番比你實習下, 學下財務報表及業務的分析

金利來 (533)

業績比預期強勁得多, 未有詳情

估計部份原因是受物業重估帶動, 但從sales 的增張看, 核心業務都應該有不俗的增張

派息亦增加

1.3 有強大的阻力, 但無論點睇.....都最少值1.5-1.6, 被市場嚴重低估

我買黎完全為左收息及等待價值重估.....係好悶, 而且有需要捱價

龍記 (255)

集團是全球4大模具生產商之一, 一向有議價能力, 呢份中期業績顯示產品完全冇跟成本而上調出廠價

我唔覺得係公司失去議價能力, 相反, 極可能係刻意咁做, 令較細的生廠房退出市場, 從而擴大市場佔有率

另一個業績差的原因, 是由於搬工廠所造成的一次性開支

當然, 人工, 原材料, 電費呢類成本亦是致命傷

但絶對係一隻有質素的復甦股, 可放入watch list, 撈完底再等一兩年或會有100%的回報

華翔 (1195)

主席之前話未必會出售由換股債所的股份, 但上星卻出售價值一千萬的股份

當中是否涉及基金的洽售, 冇人知, 一千萬亦唔夠5%的股權申報線

近兩日成交明顯增大, 利好或利淡, 兩日內自有答案

業績

對以下公司的業績好有興趣, 重點唔係炒業績, 亦唔係好定壞, 而係睇到一D 行業景況:

E-KONG(524) -- IP 電話
安瑞科(3899) -- 燃氣設備
大褔(665) -- 證券
佳邦(471) -- PCB
深控(604) -- 張化穚
新龍(529) -- Smart Phone & IT products
吉利(175) -- 汽車出口市場

Monday, September 11, 2006

IPO

首日當然有上升的空間, 但中長線兩間京客隆及巨濤我都唔睇好...

京客隆
1) 負債過高
2) 上次上市觸礁傳言是賬目問題
3) 高度兢爭行業
4) 毛利率偏低 (業界最高的物美(8277)亦不過4.X%)
5) 唯一優點是PE 較低

巨濤
1) 跟中海油田完全唔同, 唔可以直接比較
2) 主業毛利率受壓, 明顯的下降走勢
3) 上市前派高息
4) 上市前大折讓贈股
5) 優點是造船相關業務應該不俗

抽下無妨, 賺千幾二千好過冇

精電 (710)

大股東管理公司的往績唔多好....想知點唔好, 自己做下功課

前大股東為何出售公司?! 唔知...

唯一憧憬係現時的CEO 蔡東豪, 業務的復甦及派高息

但集團主要產品的買家都唔係大廠, 今日CEO 仲話下半年要靠非主流的國內手機生產商

呢個發展方向, 長遠我有所保留

但現價, 以12個月為目標, 仍然甚具投資價值

Sunday, September 10, 2006

油價

跌左一輪, 最近睇黎跌唔落去咁, 應該好快有反彈

阻力當然係70美元, 應該會有大量的止蝕盤

筆克遠東 (752)

基本因素不俗的高息股, 早前因為增張只有10%而被狂沽

近日有買盤收集, 10天線已突破50天線, 20天線亦快突破50天線

首個阻力位在1.7附近,第二阻力位在2.0, 中長線我睇2.2左右

第一上海 (227)

上年中期的基數細, 只有千幾萬盈利

上年出售好孩子, 獲利4-5千萬, 再出售張江科技園權益, 獲利2-3千萬, 加上證券業務的復甦(可參考218), 如果中期業績入賬, 盈利增張會好勁

手頭現金應該十分充裕, 有機會派高息

但主席早表示會把資金投入房地產...

現價有投機的價值

銘源 (233)

咩叫蛋白芯片? 我真係唔識

但佢個市場佔有率好似都幾大

但睇佢基本的年報資料都算可以, 財務亦算健康, 上年經營現金流都有一億, 有幾間機構投資入股, 又被高盛力撐

吹風話今次中期會首次派息, 大約25-30%的派息比率, 目標價1.0喎....

Saturday, September 09, 2006

港機 (44)

香港飛機工程公布,將與合作夥伴在中國廈門高崎國際機場成立一家飛機起落架維修聯營公司,總投資額達4,200萬美元。

該聯營公司初期將集中處理波音737型、777型及747型飛機的起落架,料有關維修服務中心將於2008年中落成。

太古(0019-HK)及國泰航空,現分別持有港機工程32.4%及27.45%股權。

Wednesday, September 06, 2006

散戶指數


上月開始見底回升

天地數碼 (500)

終於開始虧轉盈, 中信入股後, 每年的訂單會十分穩定, 等業績詳情再作研究

行業的基本面不差

創新高

4大核心投資, v-tech(303), 港機(44), 宜進利(304), 建滔(148) 都發力

建滔(148)破左26的阻力, 睇唔到個頂, 但我會係28左右獲利, 始終負債比較高, 其餘三隻仍然係我的生財工具, 幫我打工, 一兩年內都唔會沽

港機(44)
明顯未來5年都會好好景

v-tech(303)
我預計今年收10厘息, 股價升2成

宜進利(304)
未來5年, 中國的中產的增張會十分強, 貴價及中價錶商機巨大, 等佢變成明星股, $5.5 前, 一股都唔會沽

市場的游資明顯多左, 唔使點理個指數, 今日跌二百幾點, 明顯係因為恆指轉變前, 非指數基金偷步沽出5號仔及941

9-10月要開始為非核心投資減磅套現, 一來為跌市作備, 二來作為下一批中長線播種的資金

Monday, September 04, 2006

炒風再現

今日的升勢頗全面, 細價股, 落後股, 價值股, 全部有買盤

我覺得係時候炒追落後, 仲要係輪流炒, 因為指數仍會受制於萬八點

要留意沽空又相對增大, 炒作之餘要份外小心, 因為一但941 比人沽落黎, HSI 會跌得幾急, 我仍然相信$50以上的中移動係已經到價, 風險大於回報

最近轉左新工, 唔會咁貼市, 唔會有短線推介

以下係幾個重點:

1) 招行係必買股
2) 如有蟹貨, 應趁高減磅
3) 無論內地房地產股點升都不宜沾手
4) 買內需股唔會有錯

##HIDEME##