2007 Q2

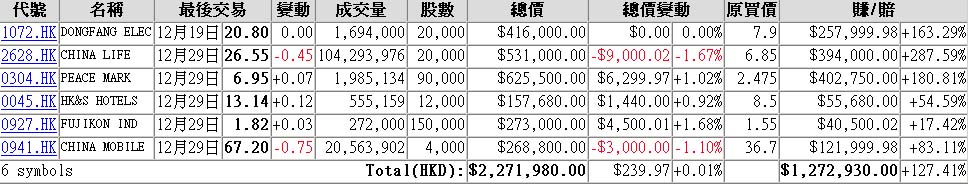
加入東方電機(1072), 華晨(1114), 安瑞科(3899), 利信達(738)
華晨今年的業績唔會好, 但寶馬急於在中國擴產, 應該會有新的計劃, 華晨自從被仰融掏空後, 完氣大傷, 新CEO 上場後, 努力重組, 擴大出口及調整銷售, 已開始有署光, 歐洲及俄羅斯的出口已在進行, 加入此股有多少投機性.
安瑞科較為冷門, 亦正合我一向選股的習慣, 天然氣設備未來需求非常大, 而且設備正受惠十一五的政策支持, 未來3-4年的複式增張強勁, 目標價睇7.0
利信達經出售地產項目後, 資源可以更集中發展中國的零售業, 估值有望可以得以重估, 亦代替宜進利, 作為消費股, 而且百麗的IPO 都會受惠
東方電機, 不用多介紹....長期的支持者!
PS*本想加入江銅, 因見市場正為其進行重新估值, 但因同時持有湖南有色, 所以冇加入